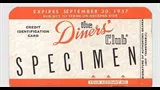


بدأت قصة بطاقات الدفع متعددة الاستخدامات عام 1950، عندما أطلقت شركة "داينرز كلوب" بطاقة ورقية أتاحت لعملائها تسديد الحسابات في مطاعم ومنشآت مختلفة باستخدام بطاقة واحدة، بدلا من حمل بطاقات منفصلة لكل متجر أو الاعتماد على النقود.
ووفقا للموقع الرسمي لشركة "داينرز كلوب إنترناشيونال"، تعود فكرة البطاقة إلى عام 1949، عندما نسي رجل الأعمال الأمريكي فرانك ماكنمارا محفظته أثناء تناوله العشاء مع عدد من العملاء في مطعم بنيويورك، فاضطرت زوجته إلى الحضور لسداد الفاتورة.
وبعد الواقعة، فكر في ابتكار وسيلة تتيح الدفع دون الحاجة إلى حمل النقود، بالتعاون مع شريكه رالف شنايدر.
وفي فبراير 1950، أطلق ماكنمارا وشنايدر بطاقة "داينرز كلوب"، التي كانت مصنوعة من الورق المقوى، وأتاحت لحاملها الدفع لدى مجموعة من المطاعم والمنشآت المشاركة في النظام. وأصبحت بذلك أول بطاقة شحن متعددة الاستخدامات لا ترتبط بمتجر أو مؤسسة تجارية واحدة.
ولم تكن هذه البطاقة أول وسيلة دفع مؤجلة في التاريخ؛ فقد سبقتها بطاقات وحسابات ائتمانية أصدرتها متاجر وشركات لعملائها، لكنها كانت مقيدة بالاستخدام لدى الجهة المصدرة. وتمثلت أهمية "داينرز كلوب" في جمع عدد من المنشآت المختلفة ضمن شبكة واحدة تقبل البطاقة نفسها، وهو ما وثقه المتحف الوطني للتاريخ الأمريكي التابع لمؤسسة سميثسونيان.
وكانت البطاقة من نوع "بطاقات الشحن" (Charge Cards)، وهو نظام يختلف عن بطاقات الائتمان ذات الرصيد المتجدد؛ إذ كان يتعين على حاملها سداد كامل المبالغ المستحقة في نهاية دورة الفوترة، دون ترحيل جزء من الدين إلى الأشهر التالية.
واعتمد نموذج عمل الشركة على تحصيل رسوم سنوية من حاملي البطاقات، إلى جانب عمولة من المنشآت التجارية مقابل المعاملات التي تتم باستخدامها. واستهدف النظام في بدايته رجال الأعمال والمسافرين، الذين احتاجوا إلى وسيلة دفع تتيح لهم تسوية حساباتهم في أماكن متعددة دون حمل مبالغ نقدية كبيرة.
وبحسب الموقع الرسمي للشركة، توسعت شبكة قبول البطاقة خلال السنوات التالية، ووصلت إلى أسواق خارج الولايات المتحدة عام 1953، بعدما وافقت منشآت في بريطانيا وكندا وكوبا والمكسيك على التعامل بها.
ومع انتشار الفكرة، ظهرت نماذج أخرى من بطاقات الدفع، ثم دخلت البنوك بقوة إلى هذا المجال خلال خمسينيات القرن الماضي. وفي عام 1958، أطلق بنك أوف أمريكا بطاقة "BankAmericard"، التي تطورت لاحقا إلى شبكة "فيزا"، بينما بدأت بطاقات الائتمان المصرفية ذات الرصيد المتجدد في الانتشار، لتتخذ صناعة الدفع شكلا أقرب إلى النظام المستخدم حاليا.
وبذلك لم تكن قصة "داينرز كلوب" بداية البطاقات المصرفية الحديثة بكل خصائصها، لكنها مثلت خطوة محورية في انتقال الدفع من بطاقات المتاجر المحدودة إلى وسيلة واحدة يمكن استخدامها لدى مؤسسات تجارية متعددة.
اقرأ أيضا:
ما تأثير التوقف عن استخدام الهاتف قبل النوم؟