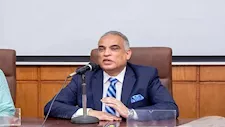
حذرت الدكتورة عالية المهدي أستاذة الاقتصاد، من مخاطر التوسع في نظم التقسيط طويلة الأجل بالسوق العقارية، معتبرة أن زيادة مدد السداد قد تعكس محاولة من المطورين للتعامل مع فائض المعروض من الوحدات الفاخرة ومرتفعة الأسعار.
وقالت "المهدي" في منشور لها على حائط صفحتها بفيسبوك، إن زيادة عدد سنوات التقسيط كلما كانت مؤشرًا على محاولة التخلص من فائض عرض الوحدات الفاخرة ومرتفعة السعر، مشيرة إلى أن طول فترة السداد يعني في المقابل تراكم قدر أكبر من الفوائد على المشتري.
وأوضحت أن أسعار الفائدة في مصر لا تقل عن 20% سنويًا، وهو ما يجعل تكلفة التمويل على مدار سنوات طويلة مرتفعة، مشيرة إلى أن المقارنة مع السوق الأمريكية في مدد التقسيط لا تكون دقيقة بسبب اختلاف مستويات أسعار الفائدة.
وأضافت أن أسعار الفائدة في الولايات المتحدة تدور في حدود 3% إلى 4%، مقابل مستويات أعلى بكثير في مصر، مشيرة إلى أن امتداد فترة السداد لسنوات طويلة لا يعني تحمل التكلفة نفسها في السوقين.
شيكات مقدمة وتمويل مبكر
وأشارت "المهدي" إلى أن بعض شركات التطوير العقاري تحصل على شيكات مقدمة من العملاء، ويمكنها خصم هذه الشيكات لدى البنوك بقيمة أقل للحصول على السيولة مقدمًا، بينما يظل المشتري مرتبطًا بجدول التسليم المتفق عليه.
وقالت إن هذا النموذج يثير تساؤلات حول حماية حقوق المشترين، خاصة فيما يتعلق بضمان تسليم الوحدات في المواعيد المحددة مقابل الأموال التي حصل عليها المطور مقدمًا.
"جهاز تنظيم الإسكان" لضبط السوق
وطالبت "المهدي" بإنشاء جهاز لتنظيم الإسكان، معتبرة أن القطاع العقاري يعاني عشوائية في بعض جوانبه، بالتزامن مع وجود فائض في المعروض من الإسكان الفاخر، مقابل فجوة في المعروض من الإسكان الشعبي وإسكان متوسطي الدخل.
وذكرت أهمية أن يمتد دور الجهاز المقترح إلى تنظيم عمليات البناء وآليات السداد، بحيث ترتبط المدفوعات بمراحل الإنجاز الفعلية للمشروعات.
واقترحت الاعتماد على حسابات الضمان "إسكرو" بدلًا من حصول الشركات على شيكات تغطي كامل قيمة الوحدة دون ربط صرفها بمراحل التنفيذ والتسليم، ما يضمن قدرًا أكبر من الحماية للمشتري ويربط التدفقات المالية للمطور بمعدلات إنجاز المشروع.