

قال الدكتور محمد أنيس، عضو الجمعية المصرية للاقتصاد السياسي والتشريعي، أن أزمة السولار العالمية بدأت من أن الدول ذات القدرات التكريرية العالية خرجت من السوق بنسبة كبيرة، بمعنى أن الدول الخليجية لم تعد قادرة على تصدير الجزء الكبير من المشتقات النفطية كما كان يحدث سابقًا، وفي الوقت نفسه تعرضت المصافي الروسية للضرب مما عطل روسيا عن تصدير السولار، وهو ما ضغط على الأسعار العالمية.
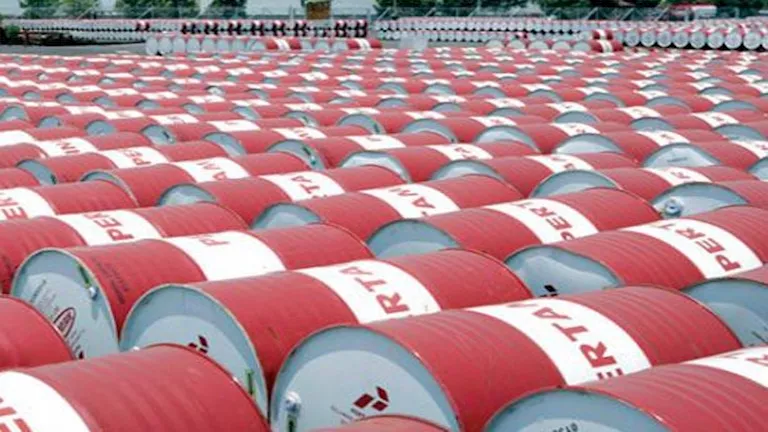
وأضاف أنيس خلال مداخلة هاتفية مع الإعلامية لميس الحديدي ببرنامج "الصورة" عبر فضائية "النهار"، أن هذه الضغوط حولت أمريكا من مصدر رقم ثلاثة أو أربعة إلى مصدر رقم واحد في العالم، وأن سعر السولار أصبح لأول مرة ضعف سعر خام برنت، إذ يصل سعر البرميل إلى نحو 100 دولار بينما يصل سعر برميل السولار إلى نحو 200 دولار، في حين أن نسبة الزيادة المعتادة كانت 18 دولارًا فقط، مما يعني أن السولار كان يجب أن يكون بـ118 دولارًا وليس 200 دولار.
وأشار إلى أن الإدارة الأمريكية أعلنت في بداية هذه الظروف أنها تفكر في منع تصدير السولار، وإذا حدث ذلك فإن المتضرر المباشر سيكون أوروبا وأمريكا اللاتينية لأنهما الدولتان اللتان تستوردان السولار الأمريكي بشكل مباشر، وفي المقابل أجبرت أمريكا الأوروبيين على الإفراج عن 100 مليون برميل من احتياطاتهم من خام النفط حتى ينخفض سعر البرميل قبل الانتخابات، وهو ما يمثل مصلحة مباشرة للجانب الأمريكي في الظرف الحالي.
وتابع أن قرار منع تصدير السولار لن يحقق انخفاضًا في السوق الأمريكي كما يتوقع البعض، لأن مصافي النفط الأمريكية تعمل حاليًا بأقصى طاقة إنتاجية لاستكمال ارتفاع أرباحها من التصدير، ولو منعت من التصدير ستدخل في دورات صيانة وتجديد، وبالتالي ستقل الكميات المنتجة ولن تنخفض الأسعار، وهو ما يعني أن الإدارة الأمريكية قد تتخذ إجراءً دون مردود حقيقي وتتحمل تبعات سياسية سيئة مع عملائها في أوروبا وأمريكا الجنوبية.
وشدد عضو الجمعية المصرية للاقتصاد السياسي على أن التأثير المباشر لهذه الأزمة يقع على الدول المستوردة للنفط ومشتقاته مثل أوروبا واليابان وكوريا الجنوبية والدول العربية المستوردة ومن ضمنها مصر، وأن الأمر لا يقتصر على أبعاد تضخمية فقط، بل سيجبر البنوك المركزية الدولية على تشديد السياسة النقدية، إذ رفع البنك المركزي الأوروبي الفائدة مرتين ورفعت الولايات المتحدة الفائدة مرة، ومن المرجح أن يرفع الفيدرالي الفائدة ربع نقطة في اجتماع ديسمبر، مما سيزيد التضخم ويرفع تكلفة التمويل التنموي على الشركات والتمويل السيادي عمومًا.
وأكد أن التأثير غير المباشر على مصر يتمثل في استيراد سلع محملة بهذه الأعباء السعرية، أما التأثير المباشر فيتضح من الأرقام، إذ كانت مصر تستورد نفطًا ومشتقاته بحوالي 10 مليارات دولار سنويًا في 2022-2023، وتخطى الرقم 20 مليار دولار العام الماضي، ومن المتوقع أن يتجاوز 30 مليار دولار في 2026 بمستويات الأسعار الحالية، خاصة أن آخر ثلاثة أشهر شهدت استيرادًا بـ9 مليارات دولار، وهي أرقام كبيرة جدًا مقارنة بحجم الصادرات المصرية التي تبلغ نحو 50 مليار دولار.
وتابع أن الأثر على السولار تحديدًا سيكون أقل نسبيًا لسببين، الأول أن مصر كانت تستورد بأسعار تفضيلية من السعودية والكويت والعراق، والثاني أن مصر تمتلك قدرات تكرير كبيرة تمنحها قدرة على المناورة، إذ من المتوقع أن تستورد مليونًا وربع طن من السولار في 2026 بدلًا من 1.9 مليون طن، وأن تقلل من استيراد السولار وتزيد من استيراد البنزين الذي أصبح سعره العالمي أرخص نسبيًا من السولار، مع استخدام القدرات التكريرية المحلية لشراء النفط المرتفع لكن ليس بنفس الارتفاع الحاد للسولار.
وشدد على أن الأزمة ستؤثر بشكل مباشر على معادلة أسعار المحروقات في مصر، والتي تتأثر بسعر الصرف زائد سعر برميل النفط، مما يعني أن الأثر سيمتد إلى باقي أنواع المحروقات، وأن استمرار هذه الموجة يعني ارتفاع أسعار كل السلع عالميًا، وبالتالي ارتفاع تكلفة الواردات المصرية من السلع الأساسية والشحن والتأمين، وهو ما يشكل ضغطًا إضافيًا على الاقتصاد المصري في الفترة المقبلة.