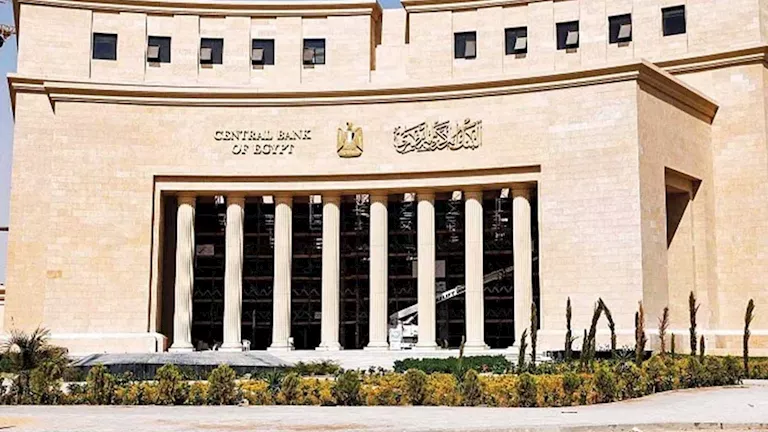


شهد سعر الجنيه المصري هبوطا تاريخيا خلال الأسبوع الجاري متخطيا حاجز 56 جنيها لكل دولار لأول مرة بسبب ضغوط الطلب على العملة لتمويل خروج جزئي للمستثمرين الأجانب والاستيراد، وهو ما يطرح سؤالا هل يتدخل البنك المركزي لتهدئة الدولار عبر استخدام احتياطي النقد الأجنبي؟
قال خبراء مصرفيون واقتصاديون إن تدخل البنك المركزي المصري في سوق الصرف يظل أحد الأدوات المتاحة للتعامل مع التحركات الحادة في سعر الدولار، لكن اللجوء إليه يرتبط بتقدير طبيعة هذه التحركات ومدى تأثيرها على الاستقرار الاقتصادي والمالي، وليس بمجرد ارتفاع العملة الأمريكية أمام الجنيه.
وأوضحوا لـ"مصراوي" أن مرونة سعر الصرف تسمح للسوق بالتفاعل مع العرض والطلب وتغيرات تدفقات النقد الأجنبي، مشيرين إلى أن خروج بعض الاستثمارات الأجنبية غير المباشرة قد يزيد الطلب على الدولار، لكنه لا يعني بالضرورة وجود أزمة تستدعي إجراءات استثنائية، خاصة مع استمرار موارد النقد الأجنبي وظهور مؤشرات على عودة بعض المستثمرين إلى أدوات الدين المصرية.
وفي المقابل، شدد الخبراء على أهمية التمييز بين التدخل في سوق الصرف وفرض قيود على الاستيراد، إذ لا تعني زيادة الطلب على الدولار بالضرورة أن الواردات تمثل عبئًا بالكامل على الاقتصاد، خاصة أن جزءًا منها يُستخدم في توفير مستلزمات الإنتاج والسلع الوسيطة اللازمة للتصنيع والتصدير.
متى يتدخل البنك المركزي في سوق الصرف؟
حدد صندوق النقد الدولي 3 حالات رئيسية يمكن أن تلجأ فيها البنوك المركزية إلى التدخل في سوق الصرف الأجنبي، تتمثل في الحد من التقلبات المزعزعة للاستقرار، ومواجهة مخاطر الاستقرار المالي الناجمة عن عدم تطابق العملات، ودعم استقرار الأسعار والحد من انفلات توقعات التضخم.
وتتمثل الحالة الأولى في الحد من التقلبات الكبيرة في علاوات التمويل والتحوط، التي قد تنشأ نتيجة صدمات تدفقات رؤوس الأموال أو القيود المفروضة على الموازنات الاستثمارية، بما يهدد الاستقرار الاقتصادي والمالي.
أما الحالة الثانية، فتتعلق بمواجهة مخاطر الاستقرار المالي الناجمة عن عدم تطابق العملات، إذ قد يؤدي الانخفاض الحاد والسريع في قيمة العملة إلى زيادة مخاطر تعثر الشركات والأفراد الذين لديهم ديون أو التزامات بالعملات الأجنبية دون تغطية كافية، بما يفاقم الضغوط المالية ويزيد احتمالات حدوث أزمات ائتمانية.
وتتمثل الحالة الثالثة في دعم استقرار الأسعار والحد من انفلات توقعات التضخم، عندما يشكل الانخفاض الكبير في سعر الصرف تهديدًا لاستقرار توقعات التضخم، وتكون التكلفة الاقتصادية للاعتماد على رفع أسعار الفائدة وحده لمواجهة هذه الضغوط.
وبحسب الصندوق، فإن التدخل في سوق الصرف يمكن أن يكون أداة لدعم الاستقرار الاقتصادي والمالي في ظروف محددة، لكنه لا يمثل بديلًا عن السياسة النقدية، إذ يرتبط استخدامه بطبيعة الصدمات ومخاطرها وتكلفة التعامل معها.
اقرأ أيضًا:
هل يسير المركزي المصري على خطى الفيدرالي الأمريكي بتثبيت سعر الفائدة اليوم؟ خبراء يجيبون
هل يتدخل المركزي لضخ الدولار في السوق؟
قال محمد بدرة، الخبير المصرفي، إن البنك المركزي المصري، شأنه شأن البنوك المركزية حول العالم، يمكنه التدخل للحفاظ على استقرار سوق الصرف ومنع تجاوز تحركات العملة حدودًا لا تتناسب مع تقديراته، لكنه يدير السياسة النقدية بما يوازن بين استقرار السوق والحفاظ على جاذبية الاستثمار.
وأشار إلى أن مستوى سعر الدولار ومدى استمراره عند المستويات الحالية يرتبطان بتقدير البنك المركزي للظروف الاقتصادية وحركة الاستثمارات، معتبرًا أن ارتفاع الدولار لا يستدعي القلق بالضرورة ما دام يأتي في إطار مرونة سعر الصرف ويسهم في إعادة جذب التدفقات الأجنبية.
أوضح حسن عبد الله محافظ البنك المركزي المصري في تصريحات سابقة أسباب عدم اتباع مصر سعر صرف ثابت موضحا أنه لم تتوافر لديهم المقومات اللازمة لتطبيق نظام سعر الصرف الثابت، الذي يتطلب ارتباطاً وثيقاً بالتجارة مع دولة أو مجموعة دول، وتوافقاً في مستويات الفائدة والتضخم، إلى جانب احتياطيات قوية.
وأضاف بدرة أن تحرك الدولار مقابل الجنيه يعكس مرونة سعر الصرف، موضحًا أن ارتفاع العملة الأمريكية خلال الفترة الأخيرة يرتبط بخروج بعض الاستثمارات الأجنبية غير المباشرة، المعروفة بالأموال الساخنة، على خلفية التطورات الجيوسياسية.
وأوضح أن خروج هذه الاستثمارات يزيد الطلب على الدولار، ما يضغط على سعره، لكنه في الوقت نفسه يرفع تكلفة التخارج أمام المستثمرين، وقد يشجع مستثمرين أجانب جددًا على دخول السوق المصرية للاستفادة من انخفاض قيمة الجنيه والاستثمار في أدوات الدين الحكومية.
وأشار بدرة إلى أن ارتفاع سعر الدولار قد يكون جزءًا من آلية السوق التي تساعد على الحد من خروج الأموال الساخنة بالتزامن مع تشجيع تدفقات جديدة، لافتًا إلى أن المستثمر الأجنبي الذي يدخل السوق للاستثمار في أذون وسندات الخزانة يستفيد من انخفاض قيمة الجنيه عند تحويل أمواله إلى العملة المحلية.
وتتفق فكرة التعامل مع تقلبات سعر الصرف باستخدام أدوات متنوعة مع تجارب دول أخرى استعرضها صندوق النقد الدولي.
ففي البرازيل، استخدمت السلطات عقود المقايضة المرتبطة بسعر الصرف وعمليات إعادة الشراء للحد من التقلبات الحادة وتوفير أدوات للتحوط أمام المشاركين في السوق، بينما اعتمدت المكسيك نظام التعويم الحر مع برامج تدخل معلنة مسبقًا، شملت خيارات البيع والشراء ومزادات العقود الآجلة غير القابلة للتسليم، للحد من التقلبات المفرطة ودعم تراكم الاحتياطيات الوقائية.
وتوضح التجربتان أن التعامل مع تقلبات سوق الصرف لا يقتصر بالضرورة على تثبيت سعر العملة، بل قد يشمل أدوات مالية تستهدف تخفيف التقلبات وتوفير التحوط، مع استمرار عمل السوق وفق آليات العرض والطلب.
اقرأ أيضًا:
هل يرفع المركزي أسعار الفائدة اليوم بعد تخطي الدولار 56 جنيها؟
ارتفاع عوائد أذون الخزانة يدعم جذب الاستثمارات
ولفت بدرة إلى ارتفاع العائد على أذون الخزانة المصرية، مشيرًا إلى أن عائد أذون الخزانة لأجل 12 شهرًا بلغ نحو 25.9% في الأسبوع السابق لتصريحاته، وهو ما يعزز جاذبية أدوات الدين أمام المستثمرين الأجانب.
وأضاف أن الاستثمارات الأجنبية غير المباشرة لا تتجه فقط إلى أذون وسندات الخزانة، بل تشمل أيضًا الاستثمار في البورصة، التي تأثرت بدورها بالتراجعات التي شهدتها أسواق المنطقة في ظل التوترات الجيوسياسية.
وأوضح بدرة أن التعامل مع تحركات سعر الصرف بمرونة يعد أكثر ملاءمة من تثبيت سعر العملة عند مستوى لا يعكس ظروف السوق، مستشهدًا بتجربة عام 2011، التي اعتبر أن تثبيت سعر الصرف خلالها أسهم في استنزاف الاحتياطي النقدي.
وأضاف أن البنك المركزي يتعامل حاليًا مع تطورات سوق الصرف من خلال السماح للسعر بالتفاعل مع العرض والطلب، مع الحفاظ على حدود يراها مناسبة لاستقرار السوق وجذب الاستثمارات الأجنبية.
اقرأ أيضًا:
إلى أين يتجه الدولار؟ خبراء يحددون سيناريوهات السعر بين 50 و72 جنيهًا
هل تستدعي تحركات الدولار تدخلًا استثنائيًا؟
قال محمود نجلة، المدير التنفيذي لأسواق النقد والدخل الثابت بشركة الأهلي للاستثمارات المالية، إن البنوك المركزية حول العالم تمتلك أدوات للتدخل في سوق الصرف بهدف الحفاظ على استقرار العملات عند حدوث تحركات غير اعتيادية في العرض والطلب، مؤكدًا أن هذه التدخلات لا تقتصر على اتجاه واحد، بل قد تستهدف الحد من الارتفاعات أو الانخفاضات الحادة.
وأوضح نجلة أن البنك المركزي المصري يمتلك بدوره هذه الأدوات، لكنه لا يرى أن التحركات الحالية في سعر الصرف تعكس ظروفًا استثنائية تستدعي تدخلًا غير معتاد أو فرض قيود جديدة على الاستيراد.
وأضاف أن تدخل البنوك المركزية في أسواق العملات أمر معمول به عالميًا، مشيرًا إلى أن بنوكًا مركزية في دول مثل الصين واليابان وأوروبا تدخلت في أوقات سابقة لمواجهة تحركات غير اعتيادية في أسعار الصرف والحفاظ على استقرار العملات.
وتقدم تجربة تشيلي مثالًا على اختلاف أهداف التدخل وفقًا لطبيعة الضغوط؛ إذ تدخل بنكها المركزي أربع مرات فقط منذ اعتماد نظام استهداف التضخم. ففي عام 2001 وخلال الفترة من 2002 إلى 2003، باع البنك الدولار وسندات مقومة به لتوفير السيولة بالعملة الأجنبية ومواجهة تقلبات الأسواق، بينما أطلق برامج لشراء الدولار بهدف زيادة الاحتياطيات الدولية في عامي 2008 و2011.
ويعكس هذا المثال أن تدخل البنك المركزي قد يستهدف توفير السيولة في أوقات الضغوط، أو تعزيز الاحتياطيات في ظروف أخرى، بحسب تقديره لحاجة السوق.
وأشار نجلة إلى أن تحديد ما إذا كانت تحركات سعر الصرف طبيعية أو استثنائية يخضع لتقدير البنك المركزي نفسه، موضحًا أنه لا يمكن الجزم بأن البنك المركزي المصري تدخل بالفعل لمواجهة التحركات الأخيرة للدولار أو تحديد طبيعة هذا التدخل من دون معلومات رسمية.
ولفت إلى أن الوضع الحالي لا يشهد اختلالات استثنائية تدفع البنك المركزي إلى اتخاذ تدابير غير معتادة، مشيرًا إلى توافر موارد النقد الأجنبي وعدم وجود سوق موازية للدولار، فضلًا عن أن خروج بعض الاستثمارات الأجنبية من أدوات الدين يعد من التحركات التي يمكن توقعها في الأسواق.
وأضاف أن بعض المستثمرين الأجانب بدأوا العودة إلى الشراء في أدوات الدين المصرية، مشيرًا إلى مشاركة صناديق أجنبية في طرح بنك القاهرة، وهو ما يعكس استمرار اهتمام بعض المستثمرين بالسوق المصرية.
وأوضح نجلة أن ارتفاع سعر الدولار أمام الجنيه قد يجعل الاستثمار في أدوات الدين المصرية أكثر جاذبية لبعض المحافظ والصناديق الأجنبية، إذ يتيح لها الدخول عند مستويات سعر صرف أكثر ملاءمة، مع الاستفادة من العائد على أدوات الدين.
وأضاف أن قرارات التدخل في سوق الصرف تظل من اختصاص البنك المركزي وفقًا لتقييمه للظروف الاقتصادية وتدفقات النقد الأجنبي، لكنه لا يرى أن المعطيات الحالية تستدعي اللجوء إلى إجراءات استثنائية.
اقرأ أيضًا:
الأموال الساخنة تضغط على الجنيه.. هل يواصل الأجانب التخارج من أذون الخزانة؟
هل يفرض المركزي قيودًا جديدة على الاستيراد؟
فيما يتعلق بإمكانية فرض قيود على استيراد بعض السلع بهدف تخفيف الضغط على الدولار، قال محمد عبد العال، الخبير المصرفي، إن زيادة فاتورة الاستيراد لا تعني بالضرورة أن كل الدولارات المستخدمة في الواردات تذهب إلى الاستهلاك، موضحًا أن جزءًا كبيرًا منها يُوجه إلى استيراد مستلزمات الإنتاج والسلع الوسيطة التي تدخل في التصنيع المحلي والتصدير.
وأضاف عبد العال أن السلع الوسيطة تمثل نحو 52% من الزيادة في الواردات غير البترولية، وفقًا للأرقام التي أشار إليها، معتبرًا أن هذا النوع من الاستيراد قد يساعد على توليد موارد دولارية مستقبلية، من خلال استخدام الخامات ومستلزمات الإنتاج في التصنيع ثم تصدير المنتجات.
وأوضح أن تقييم الواردات يجب ألا يقتصر على حجم الطلب الذي تخلقه على الدولار، بل ينبغي النظر أيضًا إلى العائد الاقتصادي الذي تحققه، خاصة عندما تسهم في زيادة الإنتاج المحلي وتعزيز الصادرات.
وأشار عبد العال إلى أن بعض الواردات الاستهلاكية، ومنها السيارات والسلع الترفيهية، تحقق إيرادات جمركية للدولة، معتبرًا أن تقييمها يتطلب النظر إلى حصيلة الرسوم التي تحصلها الدولة إلى جانب تأثيرها على الطلب على النقد الأجنبي.
وشدد على ضرورة التمييز بين الواردات التي تدعم الإنتاج والتصدير وتلك التي تذهب إلى الاستهلاك، بدلًا من التعامل مع فاتورة الاستيراد باعتبارها عبئًا واحدًا، موضحًا أن استيراد مستلزمات الإنتاج قد يمثل استثمارًا في قدرة الاقتصاد على توليد الدولار مستقبلًا.
وأشار عبد العال إلى أهمية أن تحقق حصيلة التصدير عائدًا إيجابيًا بعد احتساب تكاليف الاستيراد والإنتاج والتصدير، مضيفًا أن ارتفاع سعر الدولار قد يرفع أيضًا القيمة بالجنيه للسلع المستوردة التي تُحسب عليها الرسوم الجمركية، بما يزيد الحصيلة الجمركية، وهو ما يجعل تقييم أثر الاستيراد أكثر تعقيدًا من الاقتصار على حجم الطلب على العملة الأجنبية.
وتوضح تجربة بيرو جانبًا آخر من إدارة مخاطر سوق الصرف، إذ يتدخل بنكها المركزي بصورة متكررة باستخدام المعاملات الفورية والمشتقات والشهادات المرتبطة بسعر الصرف، في ظل ارتفاع مستوى الدولرة في الاقتصاد، بهدف احتواء التقلبات وحماية الميزانيات العمومية من مخاطر تغير قيمة العملة. ويبرز المثال أهمية النظر إلى أثر تحركات سعر الصرف على الشركات والميزانيات، إلى جانب تأثيرها المباشر على الطلب على الدولار.
وقال نجلة إنه لا يرى أن الظروف الحالية تستدعي فرض قيود استثنائية على الاستيراد، موضحًا أن هذه الإجراءات تستخدم عادة في ظروف استثنائية شديدة عندما تستدعي حماية الاقتصاد اتخاذ تدابير إضافية.
وأضاف أن البنك المركزي المصري سبق أن ألغى القيود التي كانت مفروضة على الاستيراد، ولا توجد مؤشرات حالية تستدعي العودة إلى فرض قيود جديدة.
وأوضح أن القيود على الاستيراد وغيرها من الأدوات الحمائية تظل متاحة أمام السلطات المعنية، لكنها ترتبط بتقييم الظروف الاقتصادية ومدى الحاجة إلى إجراءات استثنائية لحماية الاقتصاد.